
Rendición de cuentas
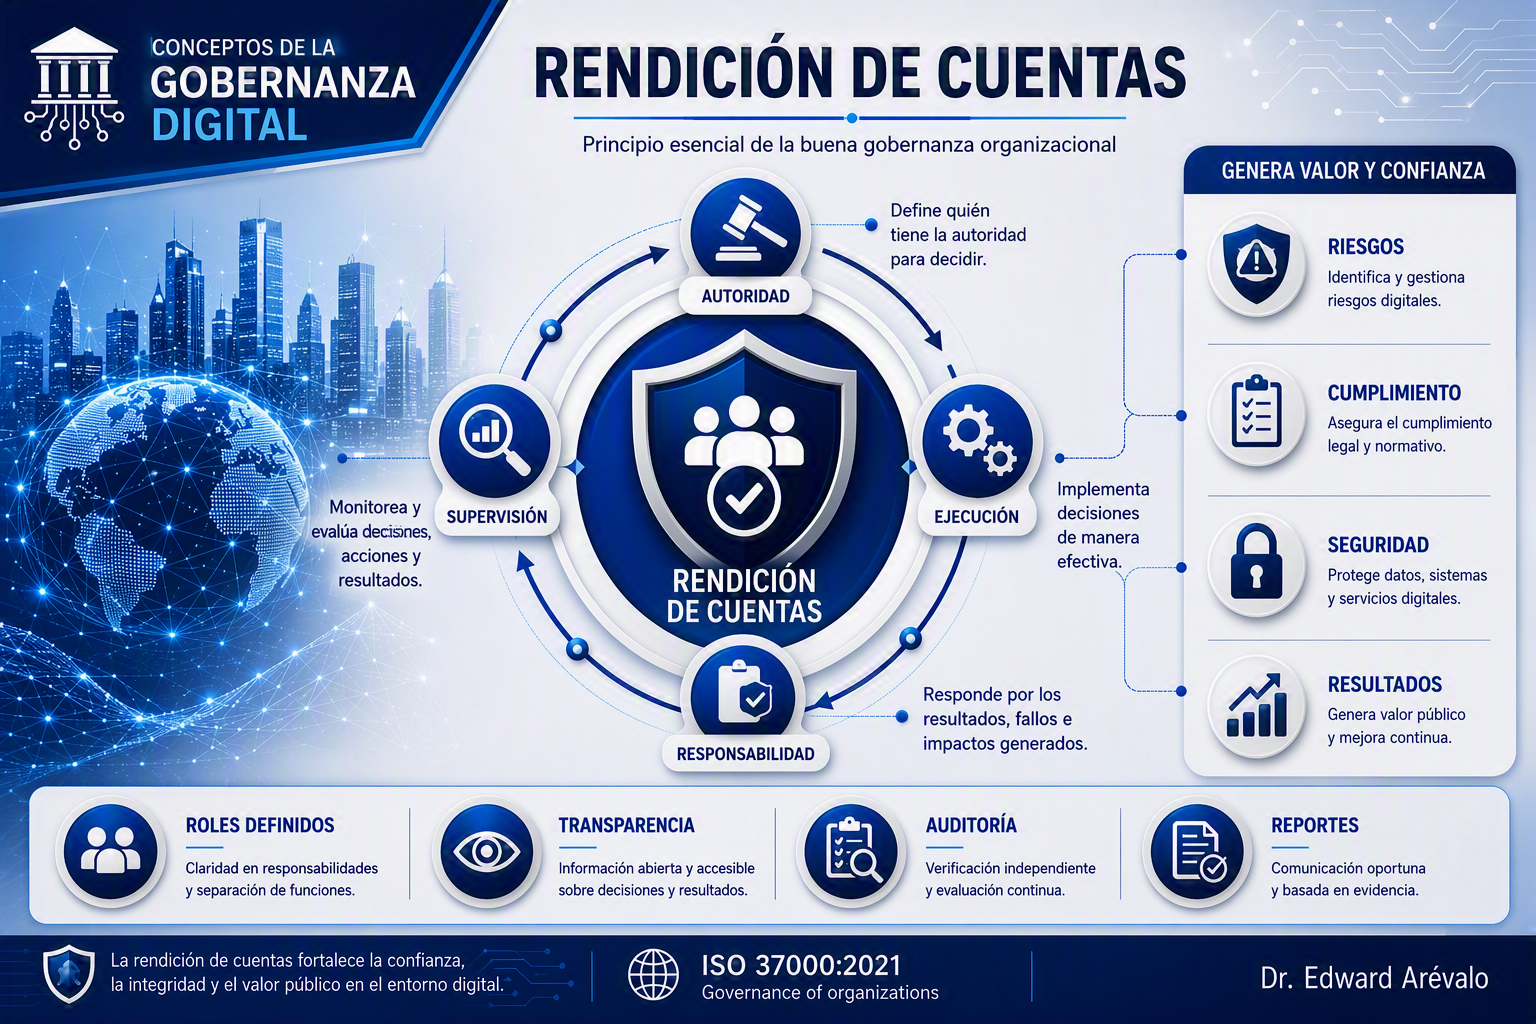
La rendición de cuentas es uno de los pilares normativos y operativos de la gobernanza digital porque establece la obligación de explicar, justificar y demostrar cada decisión pública con evidencia verificable. No se limita a informar lo que se hizo; exige mostrar por qué se hizo, quién lo autorizó, bajo qué criterios técnicos y jurídicos se actuó, cuáles fueron los riesgos asumidos y qué resultados se obtuvieron. Esta exigencia transforma la gestión institucional en un proceso responsable frente al escrutinio interno, externo y ciudadano.
En términos conceptuales, la rendición de cuentas delimita la frontera entre autoridad legítima y discrecionalidad opaca. Una institución puede contar con recursos tecnológicos avanzados, pero si no puede demostrar la trazabilidad de sus decisiones, carece de un fundamento sólido de gobernanza. La capacidad de responder por los actos administrativos y tecnológicos no es un complemento reputacional: es una condición de validez pública, continuidad institucional y seguridad jurídica.
Desde una perspectiva sistémica, este principio articula una cadena de integridad compuesta por cuatro funciones inseparables: autoridad para decidir, ejecución con estándares definidos, supervisión continua y responsabilidad por resultados e impactos. Si una de estas funciones falla, la cadena completa se debilita. Cuando la autoridad no queda delimitada, se multiplican decisiones ambiguas; cuando la supervisión es débil, aumentan errores no corregidos; cuando no hay responsabilidad clara, los costos de la falla se trasladan a la ciudadanía y al valor público.
La rendición de cuentas, por tanto, no debe interpretarse como un acto puntual de cierre administrativo. Su naturaleza es permanente y evolutiva: acompaña todo el ciclo de la decisión pública, desde la formulación hasta la evaluación de resultados. Esto implica que cada hito de gestión debe producir evidencia suficiente para permitir auditoría, aprendizaje institucional y corrección oportuna de desvíos.
Aplicación institucional
La aplicación institucional de la rendición de cuentas requiere diseño organizativo, disciplina documental y arquitectura de control. En primer lugar, la institución debe establecer roles explícitos y separación de funciones para evitar conflictos de interés: quién define lineamientos, quién ejecuta, quién supervisa y quién asume responsabilidad final. Este reparto no solo organiza el trabajo, sino que construye un mapa de responsabilidad capaz de responder con precisión ante incidentes, auditorías o controversias públicas.
En segundo lugar, cada decisión crítica sobre datos, tecnología y servicios digitales debe registrarse con criterios homogéneos: objetivo, alcance, sustento técnico-jurídico, evaluación de riesgos, recursos asignados, responsables, hitos de ejecución y métricas de resultado. Sin estandarización documental, la institución pierde continuidad de memoria, dificulta la supervisión y reduce su capacidad de aprendizaje organizacional.
En tercer lugar, el sistema de control debe integrar transparencia, auditoría y reportes periódicos. La transparencia garantiza acceso oportuno a información relevante; la auditoría verifica consistencia entre norma y práctica; y los reportes permiten evaluar desempeño, alertar desviaciones y activar acciones correctivas. La combinación de estos componentes convierte la rendición de cuentas en un mecanismo vivo de gobernanza, en lugar de una obligación formal sin impacto real.
Además, la aplicación efectiva exige que la supervisión no sea reactiva, sino preventiva. Esto significa monitorear señales tempranas de riesgo, revisar la calidad de la ejecución y validar el cumplimiento antes de que se materialicen fallas mayores. Cuando la institución adopta este enfoque, la rendición de cuentas actúa como barrera de protección frente a la improvisación, la opacidad y la captura de decisiones por intereses no alineados con el mandato público.
Para consolidar la madurez institucional, la rendición de cuentas debe vincularse con procesos de mejora continua. Cada hallazgo de auditoría, cada desviación detectada y cada incidente operativo deben traducirse en ajustes de política, rediseño de controles y fortalecimiento de capacidades humanas y tecnológicas. De esta forma, el sistema no solo evalúa resultados pasados, sino que incrementa la calidad de las decisiones futuras.
Resultado esperado
El resultado esperado es una gobernanza digital robusta, trazable y defendible ante cualquier proceso de revisión. Cuando la rendición de cuentas funciona, las decisiones dejan evidencia suficiente para ser explicadas, comparadas y corregidas, lo que eleva la calidad institucional del ciclo de política pública. Esto mejora la coherencia entre estrategia, ejecución y resultados, y reduce la distancia entre lo que la institución declara y lo que efectivamente entrega.
También se fortalece el cumplimiento legal y normativo, porque la organización dispone de pruebas verificables sobre cómo actuó y por qué actuó de esa manera. Este punto es crítico en entornos digitales, donde la velocidad de implementación puede aumentar la exposición a riesgos regulatorios, de seguridad o de integridad de datos. Una rendición de cuentas sólida introduce disciplina en esa velocidad y evita que la eficiencia operativa se convierta en vulnerabilidad institucional.
Otro efecto relevante es la mejora en la gestión de riesgos. Al existir responsabilidades claras, supervisión continua y reportes basados en evidencia, la institución identifica con mayor anticipación los factores de falla, prioriza respuestas y reduce impactos negativos sobre servicios, reputación y confianza social. En este marco, la seguridad institucional no depende solo de controles técnicos, sino de la claridad con la que se gobiernan las decisiones.
En términos de valor público, la rendición de cuentas incrementa legitimidad, previsibilidad y confianza ciudadana. Legitimidad, porque las decisiones pueden justificarse; previsibilidad, porque existen reglas y trazabilidad; y confianza, porque hay capacidad real de corrección cuando se detectan errores. Por ello, su aporte principal no se limita a la transparencia informativa: construye una relación estable entre institución y ciudadanía basada en evidencia, responsabilidad y resultados verificables.
Una institución que rinde cuentas de forma sistemática no solo cumple con un deber formal: consolida un modelo de gobernanza digital orientado a integridad, desempeño y mejora continua. Ese modelo reduce arbitrariedad, fortalece la toma de decisiones y crea condiciones para sostener políticas públicas digitales con mayor eficacia, legitimidad y resiliencia en el tiempo.
Volver a conceptos